Como é Cobrado o Imposto de Renda em Operações de Renda Variável?

Imposto de Renda – Diferente das outras formas de investimento, em que o imposto é debitado direto da fonte e você não precisa preocupar-se em fazer a declaração, o Imposto de Renda sobre operações em mercado de renda variável precisa ser declarado pelo investidor.
Estão isentos de IR os ganhos líquidos auferidos por pessoas físicas quando o total das vendas não exceder R$ 20.000 no mês, exceto para operações de day trade, sobre as quais sempre incidirá IR. Nas Operações em Mercados à vista, opções, a termo e futuros, o ganho líquido obtido pelo investidor no mercado a vista é tributado à alíquota de 15% de imposto de renda como ganho de renda variável, com 0,005% de imposto sobre o valor de alienação como antecipação; exceto em day trade e exercício de opções. Nas operações de “Day Trade”, o Imposto de Renda será de 20%, com 1% de IR retido na Fonte como antecipação.
Apesar de isentos de IR, os dividendos e bonificações devem ser declarados como Rendimentos Isentos e Não Tributáveis. Já os Juros sobre Capital Próprio não são isentos de IR e devem ser declarados como Rendimentos Sujeitos à Tributações Exclusivas. A posse de ações e Debêntures também deve ser declarada em Bens e Direitos.
Sobre o lucro apurado devem ser descontados os custos de corretagem emolumentos e o valor do IR retido na fonte, além dos prejuízos anteriores. O recolhimento é feito via DARF (código 6015) que deve ser pago até o último dia útil do mês subsequente ao da apuração. Pode também ser compensado o prejuízo em outros mercados (ex. opções) no mesmo período, exceto operações iniciadas e encerradas no mesmo dia (day trade), as quais somente poderão ser compensadas com ganhos em operações da mesma espécie (day trade DARF código 8468).
Caso o investidor prefira, ele pode apurar tudo na declaração anual e pagar o imposto devido do lucro total em renda variável do exercício, acrescido de juros. No caso de um resultado anual negativo, o montante perdido poderá ser abatido do imposto devido no ano exercício seguinte.
"A força dos governos é inversamente proporcional ao peso dos impostos".
Delphine Gay de Girardin

Saldo - Ativos de renda variável devem ser declarados como saldo, por meio da criação de uma nova ficha na aba “Bens e Direitos”. Em seguida, escolha um dos códigos abaixo, a depender do tipo do ativo. Ações: Código 31 – Ações (inclusive as provenientes de linha telefônica); Mercados futuros, de opções e a termo: Código 47 – Mercados futuros, de opções e a termo; ETFs: Código 74 – Fundo de ações, fundos mútuos de privatização, fundos de investimento de índice de mercado; Fundos Imobiliários: Código 73 – Fundos de Investimento Imobiliário; Ouro: 46 – Ouro, ativo financeiro. Selecionado o código, preencha o campo localização com “105 – Brasil” e descreva brevemente o ativo, informando seu nome/cód de negociação, a quantidade detida e a instituição intermediadora da operação. Por fim, preencha os campos “Situação em 31/12/2018” e “Situação em 31/12/2019” com os valores disponíveis em seu informe de rendimentos.
Ganho de capital - A maioria dos ativos de renda variável, como ações, ETFs, moedas e opções de ações, têm seus lucros provenientes do ganho de capital (isto é, diferença entre o valor de compra e venda do ativo) tributados a uma alíquota de 15%, sendo possível deduzir os custos operacionais (como taxa de custódia e de corretagem). O ganho de capital nos fundos imobiliários e com operações do tipo day trade, por sua vez, sofrem uma incidência de imposto de 20%.
Conforme fora dito, existe a possibilidade de compensação de prejuízos sobre os lucros apurados em Bolsa no passado, nos mercados à vista, a termo, futuro e de opções. Isso significa que, se você tiver prejuízo em um determinado mês com uma operação, pode utilizá-lo para compensar os lucros apurados nos meses seguintes e, assim, evitar ou reduzir o imposto pago. Vale ressaltar que as perdas apuradas com operações day trade só podem ser compensadas com ganhos com operações day trade. O mesmo vale para os FIIs.
Porém os fundos imobiliários, por sua vez, não contam com isenção de IR sobre o ganho de capital. Neste caso, os lucros e prejuízos deverão ser declarados por meio da ficha “Operações Fundos Invest. Imob.”, na aba Renda Variável.
Proventos - Tanto os dividendos, distribuídos por ações, quanto os rendimentos, distribuídos por fundos imobiliários, costumam ser isentos de Imposto de Renda para as pessoas físicas. Nestes casos, a declaração dos rendimentos deve ser feita por meio da ficha “Rendimentos Isentos e Não Tributáveis”, sob o código “09 – Lucros e dividendos recebidos”. Os Juros sobre Capital Próprio (JCP), por sua vez, são tributados a uma alíquota de 15%, retida na fonte. Para declará-los, selecione a ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” e escolha o código “10 – Juros sobre Capital Próprio”.
"Em matéria de impostos, é função de um bom pastor tosar suas ovelhas, mas não lhes tirar o couro".
Tibério
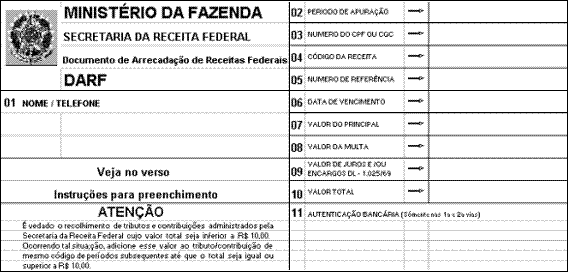
Vejamos um exemplo prático:
Um investidor que comprou 10.000 Ações de ELET6 no dia 05/02 a R$ 22,00 cada, totalizando R$ 220.000,00 em ativos, e no dia 15/02 realizou a venda das 10.000 ações a R$ 24,00 cada, totalizando R$ 240.000,00, terá até o dia 31/03 para apurar o imposto devido e efetuar o pagamento por meio do DARF. Do lucro bruto apurado de R$ 20.000,00 devem ser descontados R$ 114,80 referentes a:
-
Taxa de corretagem, no caso exemplificado vamos considerar a taxa fixa de R$ 20,00 por operação.
-
Alíquota de 0,005% sobre o valor de alienação já descontado na fonte. R$ 12,00
-
0,0345% referentes aos emolumentos e a taxa de liquidação. R$ 82,80
-
Sendo assim, seu lucro líquido será R$ 20.000,00 – R$ 20,00 – R$ 12,00 – R$ 82,80 totalizando R$ 19.885,20. Sobre este valor incidirá a alíquota de 15%, logo, o valor do imposto de renda devido será R$ 2982,78. Além das operações realizadas no mês, ações e demais títulos que o investidor possuir em carteira deverão ser declarados no campo de bens na declaração anual de imposto de renda.
Já as posições em fundos de investimento devem ser declaradas por meio da aba “Bens e Direitos”. Em seguida, crie uma nova aba e informe um dos códigos abaixo, a depender da classificação e do prazo do fundo:
71 – Fundos de Curto Prazo.
72 – Fundo de Longo Prazo e Fundo de Investimentos em Direitos Creditórios (FIDC).
74 – Fundo de ações, fundos mútuos de privatização, fundos de investimento em empresas emergentes, fundos de investimento em participação e fundos de investimentos de índice de mercado.
97 – VGBL – Vida Gerador de Benefício Livre.
Já os rendimentos dos fundos de investimento devem ser declarados por meio da aba “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”. Em seguida, selecione o código “06 – Rendimentos de aplicações financeiras” e preencha os campos conforme apresentado em seu Informe de Rendimentos.
“Só existem duas certezas neste mundo, a morte e os impostos”.
Benjamin Franklin
